Steuerfrei wetten 2026: Wer die Sportwettensteuer wirklich zahlt
 Available in US
Stand: 17. Oktober 2026 – Gegenüberstellung mit der Whitelist der Gemeinsamen Glücksspielbehörde der Länder (GGL), Stand 2. Oktober 2026.
„Steuerfrei“ ist in der deutschen Sportwettenwerbung ein Satz, kein Sachverhalt. Die Sportwettensteuer von 5,3 % auf den um die Steuer geminderten Einsatz (§§ 17, 18 Rennwett- und Lotteriegesetz) schuldet der Wettanbieter, nicht der Spieler (§ 19). Ob sie auf den Einsatz durchschlägt, die Quote drückt oder vom Gewinn abgeht, entscheidet jeder Anbieter selbst. Der folgende Überblick zeigt, welcher Anbieter was wo abzieht, was der Werbeslogan wirklich verspricht, und wer auf der GGL-Whitelist steht.
Wer die Wettsteuer trägt – und warum „steuerfrei“ trotzdem ein Kostenwort bleibt
Die Sportwettensteuer ist seit dem 1. Juli 2012 in Deutschland erhoben worden und gehört zu den stabilen Größen des Marktes. Nach der Statistik des Statistischen Bundesamtes gingen die Steuereinnahmen aus Sportwetten 2023 gegenüber dem Vorjahr um 5,2 % auf 409 Millionen Euro zurück – im Zehnjahresvergleich eine Steigerung um 116,8 % gegenüber 2013 (189 Millionen Euro). Sie ist damit eine der wenigen Einnahmequellen des Fiskus aus dem Glücksspielmarkt, die unabhängig von Lotteriesteuer und Automatenabgaben zuverlässig fließt.
Was sich ändert, ist die Antwort auf die Frage, wer sie tatsächlich zahlt. Die Rennwett- und Lotteriegesetze weisen die Schuld dem Veranstalter zu. Was im Wettschein passiert, ist Vertragssache zwischen Anbieter und Spielendem. Drei Modelle sind auf dem deutschen Markt üblich, und ein viertes, das keines ist, dominiert die Werbung:
- Abzug vom Einsatz. Der Einsatz, den der Spielende einzahlt, kommt nicht vollständig auf dem Wettschein an. Was „fehlt“, ist die Wettsteuer. Optisch der sauberste Schnitt – und aus Spielersicht der teuerste, weil der Einsatz bereits kleiner ist, bevor die Quote greift.
- Quotenabschlag. Der Einsatz kommt vollständig an, aber die angezeigte Quote ist um den Steueranteil reduziert. Die Steuer ist in der Quote versteckt. Bei einem langfristigen Vergleich vieler Wetten kostet das mehr, als es im Einzelfall aussieht.
- Abzug vom Gewinn. Einsatz und Quote bleiben wie beworben; im Gewinnfall wird ein fester Anteil des Bruttogewinns abgezogen. Im Verlustfall zahlt der Spielende nichts extra – nur die Wettsteuer, die der Anbieter für ihn abgeführt hat und auf die Märkte umlegt.
- „0 % Wettsteuer.“ Marketingformel, kein Mechanismus. Wenn die Werbung so klingt, als wäre keine Steuer da, trägt der Anbieter sie und holt sie über einen der drei Wege zurück, oder er verbucht den Verlust als Kundenakquise.
Die Mechanik ist nicht symmetrisch. Wer „0 %“ wirbt und die Steuer intern trägt, finanziert sie aus der Marge – der Differenz zwischen dem, was die Spieler zusammen einsetzen, und dem, was sie im Gewinnfall ausgezahlt bekommen. Die Marge ist nicht abstrakt: Sie steckt in jeder einzelnen Quote. Ein Anbieter, der auf den Ausweis der Steuer verzichtet, hat diese Marge in seinen Preisen einkalkuliert. Wer den Abzug offen ausweist, lässt die Quote nicht leiser, sondern offen.
Der Slogan hat eine zweite Funktion. Er verschiebt die Frage von der Lizenz zur Steuer. Wer „steuerfrei“ bewirbt, beantwortet damit die Lizenzfrage nicht. Für deutsche Spielende bleibt die Erlaubnis der GGL (§ 9 Abs. 8 GlüStV) das einzige verlässliche Zeichen dafür, dass ein Anbieter hierzulande Sportwetten anbieten darf – alles andere ist Werbeversprechen. Die Whitelist vom 2. Oktober 2026 führt 30 Einträge: 27 Veranstalter mit Sportwetten-Erlaubnis (zwei davon zusätzlich mit Pferdewetten) und drei reine Pferdewetten-Veranstalter. Eine .de-Domain allein beweist nichts; die Erlaubnis hängt am Eintrag im Whitelist-Datensatz.
Worin sich die Spieler daran orientieren können: Wer auf einer Whitelist-Domain spielt, hat die deutsche Aufsicht und damit OASIS, LUGAS und das Einzahlungslimit im Rücken – aber auch die 1.000-€-Monatsobergrenze, die eingeschränkten Live-Märkte und die Pflicht zur vollständigen Verifikation. Wer offshore spielt, hat keine dieser Schranken, dafür auch keinen deutschen Rückgriff.
Zehn Anbieter auf der GGL-Whitelist – was sie zur Wettsteuer sagen
Die folgende Übersicht ruht auf zwei Säulen: der Eintragung in der GGL-Whitelist (Snapshot vom 2. Oktober 2026) und den eigenen Angaben der Anbieter zur Behandlung der Wettsteuer. Die Reihenfolge folgt nicht einer Bewertung, sondern dem Stand der ersten Erlaubnis. Die Spalte „Erlaubnis seit“ nennt den Tag der erstmaligen Aufnahme in die Whitelist; das Datum steht im Register, ein Enddatum nicht – der Erstbescheid läuft fünf Jahre (§ 4c Abs. 1 GlüStV), eine Folgebewilligung verlängert.
| Anbieter (Domain) | Whitelist-Status | Erlaubnis seit |
|---|---|---|
| Sportingbet | eingetragen, Sportwetten-Erlaubnis | 09.10.2020 |
| NEO.bet | eingetragen, Sportwetten-Erlaubnis | 09.10.2020 |
| Tipwin | eingetragen, Sportwetten-Erlaubnis | 09.10.2020 |
| Sportwetten.de | eingetragen, Sportwetten-Erlaubnis | 19.11.2020 |
| bet-at-home | eingetragen, Sportwetten-Erlaubnis | 02.11.2020 |
| Betano | eingetragen, Sportwetten-Erlaubnis | 19.02.2021 |
| Betway | eingetragen, Sportwetten-Erlaubnis | 09.03.2021 |
| Winamax | eingetragen, Sportwetten-Erlaubnis | 29.06.2021 |
| VBet | eingetragen, Sportwetten-Erlaubnis | 05.12.2023 |
| LeoVegas | eingetragen, Sportwetten-Erlaubnis | 21.10.2024 |
Jeder Eintrag in dieser Liste trägt dieselbe rechtliche Grundlage, aber jeder Anbieter geht mit der Wettsteuer anders um. Was sie dazu in ihren AGB oder FAQ schreiben – und nur das steht hier – sortiert den Rest dieses Abschnitts.
Sportingbet – behält 5 % vom Bruttogewinn ein
Sportingbet ist einer der frühesten Whitelist-Einträge und bedient das Modell „Abzug vom Gewinn“ am offensten. Die Wettregeln verweisen auf § 17 Rennwett- und Lotteriegesetz und ziehen bei gewonnenen Wetten 5 % des Bruttogewinns vom Gewinn ab; der Bruttogewinn errechnet sich aus Einsatz × Quote. Im Verlustfall bleibt es beim Einsatz, der angezeigten Quote und der Steuer, die Sportingbet für die Spielenden abführt. Wer sich auf Zahlen mit niedrigen Quoten einlässt, bei denen der Bruttogewinn klein ist, merkt vom Abzug weniger – bei höheren Quoten mit höheren Gewinnen schlägt der Schnitt spürbarer zu Buche. Der Vorteil des Modells: Die Quote im Wettschein ist nicht reduziert, und die Werbung kann mit ihr werben, ohne sie leiser zu stellen.
NEO.bet – whitelisted, Verhalten zur Wettsteuer offen
NEO.bet gehört mit Datum 09.10.2020 zu den ersten Whitelist-Einträgen überhaupt. Wie NEO.bet die Wettsteuer an die Spielenden weitergibt, ergibt sich aus den allgemeinen Geschäftsbedingungen des Anbieters; die hier vorliegenden Quellen halten dazu keine Aussage bereit. Wer NEO.bet nutzt, liest die Wettsteuer-Passage in den AGB selbst nach – sie steht in jedem seriösen Buchmacher-Vertrag, und das Fehlen eines Werbeversprechens „0 % Wettsteuer“ heißt nicht, dass die Frage offen wäre.
Tipwin – trägt die Steuer, schreibt vollständig gut
Tipwin ist der deutlichste Fall der offenen Selbstverpflichtung. Im FAQ-Bereich des Anbieters heißt es, dass die Steuerkosten bei Ein- und Auszahlungen übernommen werden und der Betrag dem Kundenkonto vollständig gutgeschrieben wird. Gebühren für Ein- und Auszahlungen nennt Tipwin daneben nicht. Das klingt nach „steuerfrei“ im strengen Wortsinne – auf dem Konto. Was Tipwin nicht offenlegt, ist der Weg dahin: ob die fehlende Steuer in den Margen steckt oder in einer niedrigeren Quote. Wer viele kleine Wetten platziert, bekommt hier das einfachste Modell: Einsatz rein, Gewinn raus, beide Beträge wie ausgewiesen.
Sportwetten.de – breites Zahlungsprofil, Steuerfrage in den AGB
Sportwetten.de wird in der Whitelist unter der NetX Betting Limited geführt und ist seit dem 19.11.2020 zugelassen. Die Zahlungsmethodenliste des Anbieters ist breit: Kundenkarte, PayPal, Sofortüberweisung (Trustly), Kreditkarte (Visa/Mastercard), Banküberweisung, Skrill und Aircash, jeweils ohne Gebühr und sofort verbucht, bei Trustly, Skrill und Aircash ab einem Mindestbetrag von 10,00 €. Drittanbieter-Einzahlungen sind nicht gestattet – das ist nicht eigenes Marketing, sondern Pflicht aus § 6b Abs. 4 GlüStV. Wie die Wettsteuer konkret behandelt wird, ergibt sich aus den AGB; auffallend ist das sauber sortierte Angebot an Ein- und Auszahlungswegen.
bet-at-home – Whitelist seit 2020
bet-at-home ist seit dem 02.11.2020 in der Whitelist, mit einer Folgebewilligung am 22.12.2022. Die Erlaubnis zur virtuellen Automatenspiele trägt das Datum 28.12.2022 – ein anderes Regime, andere Regeln. Für die Wettsteuer selbst gilt: Wer spielt, schaut in die AGB. Die Eintragung in der Whitelist löst die Mechanik nicht auf; sie gibt den rechtlichen Rahmen, in dem die Mechanik gilt.
Betano – Malta-Halter, deutsche Erlaubnis
Auf der Whitelist der GGL wird Betano.de unter der Betkick Sportsbetting Limited mit Sitz in San Giljan, Malta, geführt. Die Erlaubnis datiert auf den 19.02.2021, eine Folgebewilligung auf den 16.12.2022. Der Sitz in Malta ist rechtlich neutral – die Erlaubnis zur deutschen Sportwette hängt am Whitelist-Eintrag, nicht am Gesellschaftsstandort. Was Betano zur Wettsteuer in den AGB sagt, muss im Einzelfall nachgelesen werden. Wer die Anbieter-Praxis vergleicht, hat hier einen Sitznachweis-Standardpunkt, der leicht mit einer Lizenz verwechselt wird.
Betway – führt Wettsteuer als eigenen Posten im Wettschein
Betway wählt den seltenen, aber offenen Weg, die Wettsteuer im Wettschein als eigenen Posten neben den ausgewählten Spielen und dem Wettsystem auszuweisen. Das macht den Preis sichtbar, statt ihn in der Quote zu verstecken. Bei der Zahlungsmethodik nach Skrill verlangt Betway mindestens 5 € bei Einzahlung und 10 € bei Auszahlung, jeweils gebührenfrei und in der Regel innerhalb von 24 Stunden ausgezahlt; Skrill-Einzahlungen qualifizieren nur für die Willkommens-Freiwette, nicht für den Einzahlungsbonus – ein Detail, das bei der Bonuswahl leicht übersehen wird. Sichtbare Steuerposition, klare Bonusmechanik – aber die getrennte Behandlung von Skrill zu Bonus und Einzahlung ist die Stelle, an der ein Bonusangebot leise an Wirkung verliert.
Winamax – wirbt mit „0 % Wettsteuer“, belegt mit Studie
Winamax spricht es offen aus: Footer und FAQ werben mit „0 % Wettsteuer und die besten Quoten“. Der zweite Teil ist belegt – mit einer Odoxa-Studie zu 2.967 Spielen aus Fußball, Tennis und Handball zwischen dem 01.04.2025 und dem 30.08.2025, in der Winamax bei 45 % der untersuchten Quoten auf Platz eins lag. Die „0 %“ bezieht sich auf das, was die Spielenden zahlen – die Studie belegt die Quotenqualität, nicht die steuerliche Wirkung. Was intern mit der Steuer geschieht – Marge, Quotenstruktur, Mischkalkulation – bleibt Marketing-Binnenraum. Wer das Werbeversprechen beim Wort nimmt, sollte den Wettschein daneben lesen.
VBet – späte Whitelist, klassische Struktur
VBet ist seit dem 05.12.2023 auf der Whitelist. Halterin ist die SCGO Limited, eingetragen im Luxe Pavilion, 2nd Level, Diamonds International Building, Portomaso, STJ 4010, St. Julian’s, Malta. Der späte Whitelist-Eintritt bedeutet nicht, dass VBet vorher nicht aktiv war, sondern dass die Erlaubnis zur deutschen Sportwette erst zu diesem Datum erteilt wurde. Wie VBet die Wettsteuer behandelt, steht in den AGB. Wer einen Anbieter sucht, der die Frage offen beantwortet, liest dort nach.
LeoVegas – jüngste Erlaubnis im Feld
LeoVegas trägt die jüngste Ersterlaubnis im Feld: 21.10.2024 für Sportwetten, 27.02.2023 für virtuelle Automatenspiele. Halterin ist die LVSports Limited. Auch hier ist die Behandlung der Wettsteuer Sache der AGB. Der späte Einstieg heißt nicht weniger Erfahrung im Wettprogramm, aber kürzere deutsche Whitelist-Geschichte – was für Spielende vor allem dann zählt, wenn sie Erlaubnisdaten mit Verantwortlichkeiten verknüpfen, etwa bei einer Folgebewilligung oder einer Anschlussgenehmigung.
Welcher Anbieter zu welchem Spielertyp passt
Wer den Steuerabzug offen ausgewiesen sehen will, ist bei Tipwin, Betway oder Winamax richtig – bei Tipwin durch die Selbstverpflichtung im FAQ, bei Betway durch den ausgewiesenen Posten im Wettschein, bei Winamax durch die werbliche Zusage. Wer eine niedrigere Quote in Kauf nimmt, dafür auf den sichtbaren Abzug im Gewinnfall setzt, findet in Sportingbet ein kalkulierbares Modell. Wer viele kleine Wetten platziert und den Aufwand einer AGB-Suche scheut, sollte zu den Anbietern greifen, die ihre Modellwahl im Footer, in den FAQ oder im Wettschein offenlegen. Wer auf die Zahlungsbreite achtet, ist bei Sportwetten.de gut aufgehoben, mit der Einschränkung der drittanbieter-freien Einzahlung, die ohnehin verpflichtend ist. Wer eine lange Whitelist-Geschichte schätzt, findet sie bei Sportingbet, NEO.bet, Tipwin und bet-at-home.
Was „0 % Wettsteuer“ im Wettschein bedeutet – und was die Mechanik kostet
„0 % Wettsteuer“ auf der Werbung heißt nicht, dass keine Steuer erhoben wird, sondern dass der Anbieter sie nicht offen an die Spielenden weitergibt. Die Rennwett- und Lotteriegesetze verlangen 5,3 % auf den Einsatz nach Abzug der Steuer – mathematisch 5,3 / 105,3, also etwa 5,03 % des tatsächlich eingezahlten Betrags. Dieser Wert kommt in jedem Modell vor, in dem der Anbieter die Steuer tatsächlich trägt; er taucht nur nicht im Wettschein auf. Stattdessen taucht er in der Quote auf, in der Marge oder im Marketingbudget.
Die Mechanik lässt sich an einem Beispiel durchrechnen. Eine Einzelwette von 100 € zur Quote 2,00 bringt beim reinen Modell „Anbieter trägt die Steuer“ 200 € zurück. Die Behauptung „steuerfrei“ ist damit auf den ersten Blick wahr: Auf dem Wettschein steht kein Steuerabzug. Auf den zweiten Blick fehlt etwas, das nie ausgewiesen wurde: Die Quote 2,00 ist nicht dieselbe Quote 2,00, die ein Anbieter ohne Wettsteuer-Versprechen anbietet. Sie ist die Quote eines Anbieters, der 5,03 % des Einsatzes an den Fiskus abführt und diese Kosten intern trägt. Ein hypothetischer Anbieter ohne Steuerlast könnte, bei gleicher Marge, eine bessere Quote anbieten – und genau dort liegt der nicht ausgewiesene Preis des Werbeversprechens.
Drei Modelle stehen im Wettschein nebeneinander:
- Anbieter trägt die Steuer. Einsatz kommt voll an, Quote nicht reduziert, Gewinn ohne Abzug. Beispiel: Tipwin schreibt im FAQ, dass der Betrag vollständig gutgeschrieben wird. Im Hintergrund finanziert die Marge die Steuer.
- Anbieter gibt sie über die Quote weiter. Einsatz voll, Quote sichtbar reduziert. Beispiel: Interwetten – dazu im übernächsten Abschnitt mehr.
- Anbieter zieht am Gewinn ab. Einsatz und Quote wie beworben, im Gewinnfall 5 % vom Bruttogewinn. Beispiel: Sportingbet.
In jedem Modell zahlen die Spielenden die Steuer. Sie zahlen sie nur nicht immer dort, wo das Werbeversprechen sie vermuten lässt.
Wie sich die drei Modelle bei einer 100-€-Wette auf Quote 2,00 verhalten
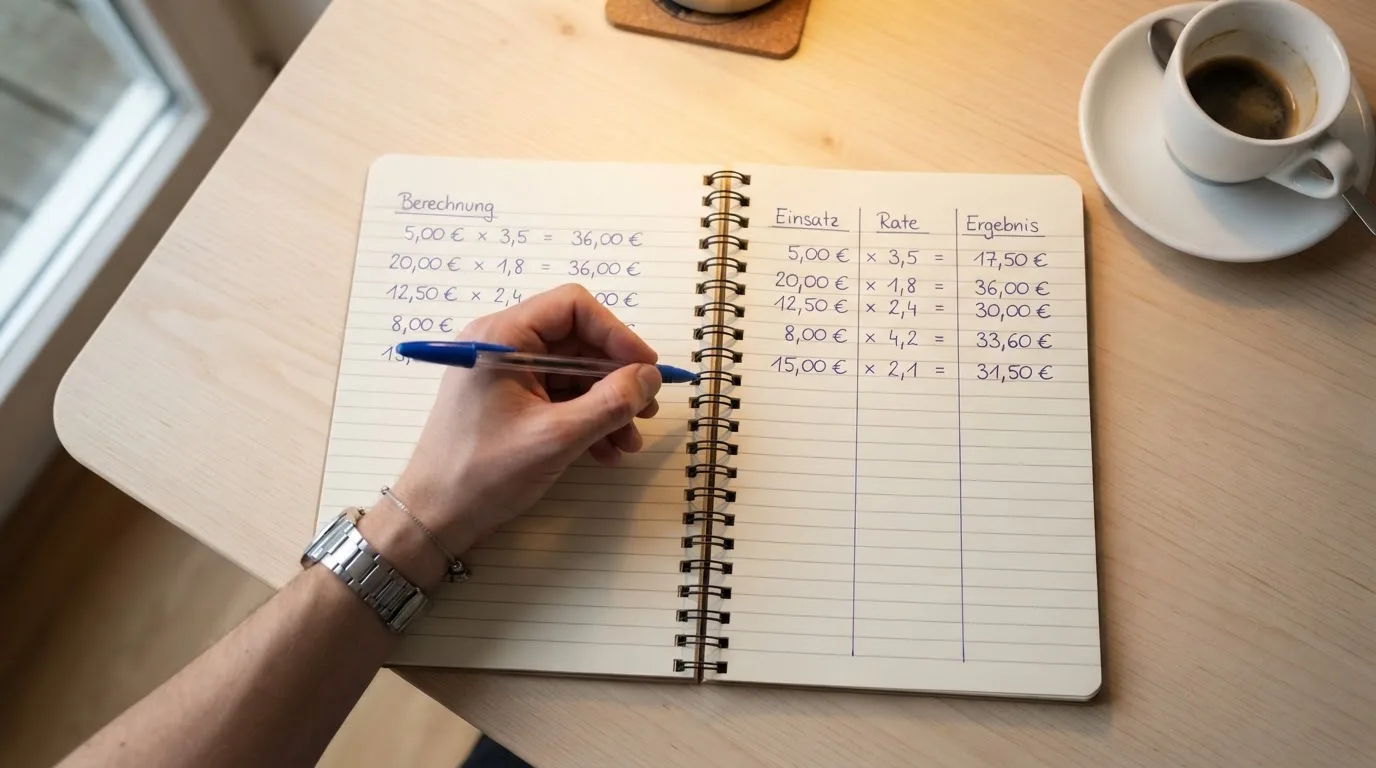
Eine Beispielrechnung zeigt den Unterschied. Einsatz 100 €, Quote 2,00, Einzelwette, angenommen die Wette geht aus:
- Modell „Anbieter trägt“. Rückzahlung 200 €. Davon 100 € Einsatz, 100 € Gewinn. Kein Abzug am Wettschein.
- Modell „Abzug vom Gewinn“. Rückzahlung 195 €. Vom Bruttogewinn 100 € werden 5 % abgezogen. Ergebnis: 95 € Nettogewinn.
- Modell „Quotenabschlag“. Die angezeigte Quote reduziert sich, sodass die effektive Auszahlung ähnlich aussieht wie oben.
Welches Modell günstiger ist, hängt vom Spielverhalten ab. Wer viele Wetten mit kleineren Quoten spielt, gewinnt im „Anbieter trägt“-Modell am meisten, weil die Marge jedes Mal mitläuft. Wer auf hohe Quoten mit seltenen Treffern setzt, sieht den „Abzug vom Gewinn“ deutlicher, weil ein fester Prozentsatz eines hohen Gewinns mehr kostet als ein fester Prozentsatz eines kleinen Gewinns. Wer Kombiwetten mit drei oder vier Beinen spielt, bekommt einen Quotenabschlag mit jeder Teilquote mit – er skaliert.
Der Wert, der in der Werbung verschwindet, ist die Marge des Anbieters. Sie ist die Differenz zwischen 100 % und der Auszahlungsquote eines Marktes. Wer „0 % Wettsteuer“ liest und die Marge nicht kennt, schenkt dem Anbieter Vertrauen, das dieser aus der Marge verdient hat. Wer die Marge in den Quoten liest, sieht, was er tatsächlich zahlt.
Interwetten als Schnittstelle der Modelle
Interwetten ist der Anbieter, an dem sich die Mechanik am vollständigsten zeigt, weil sie in den AGB konkret benannt wird. Der Anbieter trägt die Sportwettensteuer nach dem Rennwett- und Lotteriegesetz selbst, gleicht sie aber durch einen Quotenabschlag von 5,3 % bei Wetten aus. Im Gewinnfall wird die Auszahlungsquote und damit der Wettgewinn um 5,3 % reduziert – Cash-Out-Gewinne ausgenommen. Vom Einsatz selbst wird nach den AGB nichts abgezogen. Das ist eine Mischung der Modelle: Quotenabschlag im Erfolgsfall, Einsatz voll, Steuer im Hintergrund getragen.
Was an Interwetten deutlich wird, ist die Reihenfolge der Sichtbarkeiten. Der Mechanismus, der dem Spielenden am wenigsten weh tut, ist sichtbarer als der, der am meisten kostet. Cash-Out-Gewinne sind ausgenommen – das ist eine Ausnahme, die im Wettschein leicht übersehen wird. Der Quotenabschlag von 5,3 % ist eine Größe, die jede Wette betrifft; in der Werbung taucht sie nicht auf, in den AGB sehr wohl. Wer Interwetten nutzt, weiß nach der Lektüre der AGB, was ihn erwartet; wer nur die Werbung liest, weiß es nicht.
Interwetten setzt zusätzlich eine mechanische Untergrenze: Wetten mit einer Quote unter 1,10 sind als Einzelwette nicht möglich; Tipps mit niedrigeren Quoten müssen als Kombi- oder Systemwette gespielt werden. Wer auf viele kurze Quoten setzt, kommt an dieser Schwelle nicht vorbei – ein Detail, das in der Werbung fehlt und in der Praxis den Wettschein sortiert.
Wo Interwetten zwischen den Anbietern steht
Im Vergleich der zehn Whitelist-Anbieter ist Interwetten der einzige Eintrag mit transparenter AGB-Formulierung zum Quotenabschlag. Winamax und Betway werben offensiv mit der Steuerübernahme; Sportingbet macht den Abzug im Gewinnfall transparent; Tipwin legt die Selbstverpflichtung in den FAQ. Interwetten zeigt, dass die Steuerübernahme und der Quotenabschlag sich nicht ausschließen – und dass die Werbeaussage „0 % Wettsteuer“ dann entsteht, wenn der Anbieter die Margenverschiebung im Quotenabschlag versteckt.
Diese Sichtbarkeit hat einen Preis. Wer die Mechanik offen ausweist, wirbt mit einer niedrigeren Quote als die Konkurrenz, die ihre Marge hinter „0 % Wettsteuer“ versteckt. Wer die Mechanik verschweigt, kann in der Werbung glänzen, im Kleingedruckten nachziehen. Die Frage ist nicht, welches Modell ehrlicher ist – alle sind es –, sondern welches Modell dem Spielenden erlaubt, die Kosten zu kalkulieren, bevor er den Wettschein abschließt.
Was die Wettsteuer tatsächlich kostet – das Beispiel im Detail
Die folgenden Zahlen illustrieren die Mechanik an einer 100-€-Einzelwette zur Quote 2,00; sie sind kein versprochenes Ergebnis, sondern eine Bandbreite je nach Anbietermodell:
- Modell A – Anbieter trägt die Steuer. Einsatz 100 €, Quote 2,00, Rückzahlung 200 € bei Gewinn. Kein ausgewiesener Abzug auf dem Wettschein. Effektive Kosten der Steuer: 5,03 % des Einsatzes (5,3 / 105,3 = 0,0503), vom Anbieter intern getragen.
- Modell B – Abzug vom Gewinn wie bei Sportingbet. Bruttogewinn 100 €, Abzug 5 % = 5 €. Nettoauszahlung 195 €.
- Modell C – Quotenabschlag wie bei Interwetten. Effektive Auszahlungsquote 2,00 × (1 − 0,053) ≈ 1,894. Bruttogewinn 100 € × 0,947 ≈ 94,70 €.
Die Bandbreite der Modelle reicht von 94,70 € bis 200 € im Erfolgsfall – der Unterschied zwischen Modellen ist nicht symbolisch. Im Verlustfall zahlt der Spielende in allen drei Modellen den Einsatz und sonst nichts; die Wettsteuer, die der Anbieter für ihn abführt, schlägt dort nicht durch. Das macht Modell B und C optisch teurer, ohne es im Verlustfall zu sein – der Schmerz liegt im Erfolgsfall, wo die Werbung dem Spielenden den höchsten Gewinn versprochen hat.
Die Marge, die ein Anbieter zur Quotenfestsetzung verwendet, ist nicht in der Wettsteuer enthalten, sondern unabhängig davon. Sie ergibt sich aus der Auszahlungsquote des Marktes. Anbieter mit „0 % Wettsteuer“ werben oft gleichzeitig mit „besten Quoten“ – Winamax belegt das mit der Odoxa-Studie vom April bis August 2025. Wer Anbieter vergleicht, vergleicht zwei Größen: die Werbeaussage zur Steuer und die Auszahlungsquote des Marktes. Beide ändern sich, beide haben Auswirkungen auf das, was am Ende auf dem Konto landet.
Die Rechtslage: Erlaubnis, Aufsicht und was auf der Whitelist steht
Die Sportwettensteuer ist eine Sache des Finanzamts; Erlaubnis und Aufsicht sind Sache der Gemeinsamen Glücksspielbehörde der Länder (GGL) mit Sitz in Halle (Saale). Sie erteilt seit Inkrafttreten des Glücksspielstaatsvertrags 2021 am 1. Juli 2021 die bundesweite Erlaubnis, Sportwetten im Internet zu veranstalten oder zu vermitteln (§ 9a Abs. 1 Nr. 3, § 27f Abs. 1 GlüStV), überwacht die Anbieter und verhängt Bußgelder (§ 28a). Die offizielle Whitelist nach § 9 Abs. 8 GlüStV ist der einzige zuverlässige Test, ob ein Anbieter in Deutschland erlaubt ist.
Der Snapshot vom 2. Oktober 2026 weist 30 Einträge aus: 27 Veranstalter mit einer Erlaubnis für Sportwetten (zwei davon zusätzlich für Pferdewetten) und drei reine Pferdewetten-Veranstalter. Jede zugelassene Domain ist eine .de-Domain – aber eine .de-Domain allein beweist nichts, weil auch Offshore-Anbieter eine .de-Domain registrieren können. Eine Erstgenehmigung läuft fünf Jahre (§ 4c Abs. 1 GlüStV); die Whitelist zeigt das Datum der Erteilung, kein Enddatum. Folgebewilligungen verlängern die Erlaubnis; wer auf der Liste steht, darf Sportwetten anbieten, solange der Eintrag nicht entfernt ist.
Was auf der Liste steht, ist nur die halbe Miete. Die Erlaubnis erlaubt das, was im Sportwettprogramm nach § 21 Abs. 1, 5 GlüStV freigegeben ist: Fixed-Odds-Wetten auf den Ausgang eines Ereignisses, auf einen Teil davon oder auf Vorfälle darin – als Einzel- oder Kombiwette. Live-Wetten sind nach § 21 Abs. 4 nur sehr eingeschränkt möglich: auf den Endausgang und auf das nächste Tor, den nächsten Satz oder ähnliche Komponenten in Sportarten, in denen solche Ereignisse selten sind. „Nächstes Tor“ im Fußball ja, „nächster Punkt“ im Tennis nein, „nächster Korb“ im Basketball nein.
Was nicht erlaubt ist: Wetten auf Ereignisse mit überwiegend Minderjährigen oder Amateuren (GGL-Praxis: Fußball unterhalb der 3. Liga zählt als amateur), manipulationsanfällige Wetten und Wetten auf Regelverstöße oder deren Sanktionierung. Wetten auf soziale oder politische Ereignisse sind nicht zulässig. Esports-Wetten sind nach GGL-Aussage nicht möglich – Esports ist nicht als Sport anerkannt, in Deutschland existiert keine lizenzierte Esports-Wette. Virtuelle Sportwetten sind nicht etabliert; zu ihrer Zulässigkeit schweigt die Auskunft.
Cash Out findet sich in den Quellen ohne eine eigene gesetzliche Regelung – es ist eine anbieterinterne Funktion und richtet sich nach den Bedingungen des jeweiligen Veranstalters. Gewinne werden erst nach dem offiziellen Ende des Ereignisses ausgezahlt; eine pauschale Obergrenze für den Einsatz pro Wette sieht das Glücksspielrecht nicht vor.
Was die GGL im September 2026 betonte
Am 17. September 2026 warnte die GGL Verbraucherinnen und Verbraucher ausdrücklich vor der Teilnahme an illegalen Angeboten und nannte dabei unter anderem Platincasino. Die Warnung steht im Kontext eines Verfahrens, in dem die Behörde einen Schlag gegen illegales Glücksspiel in Milliardenhöhe begrüßt hat. Die Warnung ist nicht abstrakt: Sie ist die direkte Aufforderung an Spielende, die Whitelist zu prüfen, bevor sie einzahlen. Wer auf einer Domain spielt, die nicht in der Whitelist steht, spielt ohne Erlaubnis – und damit ohne OASIS, ohne LUGAS und ohne deutschen Rückgriff.
Der BGH und der EuGH im Tipico-Verfahren
Der Bundesgerichtshof hat am 25. Juli 2024 (Az. I ZR 90/23) dem EuGH die Frage vorgelegt, ob die Dienstleistungsfreiheit einer Nichtigkeit von Sportwettenverträgen entgegensteht; der Kläger fordert von Tipico mehr als 3.700 € aus Verlusten der Jahre 2013 bis 2018 zurück. Am 19. März 2026 hat der EuGH-Generalanwalt Nicholas Emiliou in der Rechtssache C-530/24 (Tipico) in seinen Schlussanträgen formuliert, dass es grundsätzlich möglich sei, unlizenzierte Sportwettenanbieter zur Rückzahlung verlorener Einsätze zu verpflichten – mit einer Ausnahme für Fälle, in denen Behörden zugesichert haben, die Lizenzpflicht vorerst nicht durchzusetzen.
Diese Entwicklung geht an Spielende direkt, die in der Vergangenheit bei nicht zugelassenen Anbietern verloren haben. Sie geht nicht an Spielende, die aktuell auf der Whitelist spielen – deren Verträge sind nach dem Recht des Glücksspielstaatsvertrags wirksam. Was die Verfahren bedeuten, ist eine Verschiebung des Risikos für Offshore-Anbieter, kein Freibrief für Rückforderungen. Niemand bekommt eine Garantie auf Rückzahlung; die Verfahren sind Einzelfälle.
Wer was anbieten darf – und wer nicht
Deutschland erlaubt Sportwetten nur mit Erlaubnis. Eine Erlaubnis aus Curaçao, Anjouan oder Malta hat in Deutschland keine Wirkung; ein Anbieter mit ausländischer Lizenz, der deutsche Spielende bedient, ist unerlaubt. Das Verbot gilt für den Veranstalter, nicht für den Spielenden – die strafrechtliche Verfolgung einzelner Spielender ist nicht etabliert; weder ein Freifahrtschein noch eine Drohkulisse. Was bleibt, ist die zivilrechtliche Lage: Wer bei einem nicht zugelassenen Anbieter spielt, hat im Streitfall keinen deutschen Rückgriff, keinen Zugang zu OASIS und keine Einbindung in LUGAS.
Die Werbung für Sportwetten ist nach § 5 Abs. 7 GlüStV nur Inhabern einer Erlaubnis gestattet. Das erklärt, warum Werbung „0 % Wettsteuer“ fast immer von einem Anbieter kommt, der auf der Whitelist steht – und warum dieselbe Werbung auf einem Offshore-Portal rechtlich ein anderes Gewicht hat.
Spielerschutz: was unabhängig von der Wettsteuer greift
Steuer und Spielerschutz sind getrennte Welten. Die Wettsteuer ändert sich durch die Spielenden nicht; der Spielerschutz wird im Glücksspielstaatsvertrag an die Erlaubnis gekoppelt. Drei Mechanismen prägen den Alltag und sind unabhängig von der Wettsteuer-Frage:
- Einzahlungslimit. 1.000 € pro Kalendermonat über alle Anbieter hinweg, durchgesetzt über die Limitdatei von LUGAS (§ 6c Abs. 1 GlüStV). Anbieter dürfen für einzelne Spielende ein höheres Limit setzen, bis 10.000 €, und für bis zu 1 % ihrer aktiven Spielenden sogar 10.000 € bis 30.000 € – aber nur mit nachgewiesener wirtschaftlicher Leistungsfähigkeit, nicht per Selbsterklärung. Eine Senkung gilt sofort, eine Anhebung erst nach sieben Tagen.
- Aktivitätsdatei / Parallelspielverbot. LUGAS Aktivitätsdatei verhindert, dass ein Spielender parallel bei mehreren Anbietern spielt, um Limits zu umgehen (§ 6h). Wer sich bei einem Anbieter anmeldet, ist für dessen Wartezeit gesperrt.
- OASIS-Sperrsystem. Die bundesweite Sperrdatei (§§ 8, 8a GlüStV) wird bei Registrierung und Login geprüft. Selbstsperre dauert mindestens drei Monate, wenn der Spielende eine Frist nennt, sonst mindestens ein Jahr. Der Panikbutton (§ 6i Abs. 3) löst eine sofortige 24-Stunden-Sperre aus.
Was die Spielenden im Alltag davon spüren, ist die Verifikation: ein Konto pro Anbieter mit vollständiger Identitätsprüfung (§ 6a GlüStV). Vor der Verifikation darf ein Anbieter das Spielen für maximal 72 Stunden mit einem Einzahlungslimit von 100 € und ohne Auszahlung erlauben. Wer danach weiterspielt, muss sich identifizieren – das ist nicht Verzögerung, sondern Voraussetzung für Auszahlung. Für anonyme Zahlungsmittel wie Kryptowährungen oder anonymes Prepaid ist bei Whitelist-Anbietern kein Platz: § 6b Abs. 4 erlaubt nur Zahlungskonten, die auf den Namen des Spielenden lauten und bei einem Geldwäschegesetz-pflichtigen Institut geführt werden.
Die Spielguthaben liegen auf einem insolvenzgeschützten Treuhandkonto; bei Kontoschließung wird das Guthaben innerhalb von fünf Werktagen ohne Gebühren ausgezahlt (§ 6b Abs. 6-7). Das ist das Sicherungsnetz unter dem, was die Wettsteuer übrig lässt.
Wer wo Hilfe bekommt
Bei Spielproblemen ist die erste Anlaufstelle die bundesweite Sperrdatei OASIS. Die Selbstsperre dort wirkt über alle angeschlossenen Anbieter. Daneben bieten die Bundeszentrale für gesundheitliche Aufklärung und die Landesstellen für Suchtfragen kostenlose und anonyme Beratung. Die GGL selbst ist Aufsichtsbehörde, keine Beratungsstelle – sie kann Sperren anordnen und Anbieter sanktionieren, sie spricht aber keine Therapieempfehlungen aus. Offshore-Anbieter sind an OASIS nicht angeschlossen; wer dort spielt, hat keinen Zugriff auf das Sperrsystem.
Was die Werbung verschweigt – und was auf dem Wettschein steht
Die Werbung mit „0 % Wettsteuer“ setzt einen Kontrast, der in den meisten Fällen nicht stimmt. Die Wettsteuer fällt immer an; sie wird immer erhoben; sie ist immer 5,3 % auf den Einsatz nach Steuerabzug, also rund 5,03 % des eingezahlten Betrags. Was sich unterscheidet, ist die Sichtbarkeit.
Ein Sportwettenanbieter, der die Steuer im Wettschein offen ausweist, kostet im ersten Eindruck Vertrauen: Der Spielende sieht einen Posten, den er nicht kennt. Dieselbe Information, an die Quote angehängt, fällt unter den Tisch. Die Werbung macht den zweiten Weg – sie sortiert die Wahrnehmung. Was sie nicht macht, ist die Mechanik zu erklären. Das Feld, das die Mechanik füllt, sind die AGB und die Hilfeseiten. Wer sie nicht liest, läuft Gefahr, dieselbe Wettsteuer zweimal zu denken: einmal als Erwartung („die Werbung sagt 0 %“), einmal als Überraschung („warum ist die Auszahlung kleiner als beworben“).
Worauf Spielende im Wettschein achten
Der Wettschein enthält in der Regel alle relevanten Posten. Wettsteuer, Einsatz, Quote, möglicher Cash-Out-Wert, mögliche Bonusbedingungen. Wer den Wettschein öffnet, sieht die Mechanik. Wer ihn nicht öffnet, weil die Werbung schon überzeugt hat, sieht sie nicht. Die App der Anbieter, allen voran Betway, zeigt die Wettsteuer als eigenen Posten an – das ist der seltene, aber offenere Weg.
Was bei Kombi- und Systemwetten passiert
Bei einer Kombiwette multiplizieren sich die Quoten der Beine. Eine Wettsteuer, die sich an der Quote orientiert, schlägt auf jedes Bein durch; die Reduktion skaliert mit der Anzahl der Beine. Bei einer Systemwette, die aus mehreren Einzel- und Kombiwetten besteht, gilt derselbe Effekt für jede Teilwette. Was im Werbeversprechen nach „0 %“ klingt, kostet bei vier Beinen einer Kombiwette mehr als bei einer Einzelwette – nicht weil sich der Steuersatz ändert, sondern weil die Marge der Quote auf eine größere Endquote angewendet wird.
Die Zahlungsmethoden und ihre Spielregeln
Die Zahlungswege in der deutschen Whitelist sind strenger als in vielen anderen Märkten. Drittanbieter-Einzahlungen sind verboten, das Konto muss auf den Namen des Spielenden lauten, und das Institut unterliegt dem Geldwäschegesetz. Welche Marken ein Anbieter konkret akzeptiert, ist Sache des Anbieters – und die Spanne reicht von wenigen Wegen bis zu einer breiten Palette. Sportwetten.de listet sieben Methoden, alle gebührenfrei und sofort verbucht, mit einem Mindestbetrag von 10,00 € bei Trustly, Skrill und Aircash. Betway nennt für Skrill 5 € Einzahlungs- und 10 € Auszahlungsminimum, mit Auszahlungen in der Regel innerhalb von 24 Stunden, gebührenfrei.
Die Zahlungsmethodik gehört zur Spielmechanik dazu, auch wenn sie nicht direkt mit der Wettsteuer zu tun hat. Wer mit Skrill einzahlt, schränkt bei manchen Anbietern die Bonusberechtigung ein – so bei Betway, wo Skrill nur für die Willkommens-Freiwette, nicht für den Einzahlungsbonus qualifiziert. Solche Details entscheiden darüber, ob ein Bonusangebot tatsächlich das ist, was es verspricht.
Wie die Wettsteuer im Erfolgsfall wirklich ankommt
Die Schlussrechnung jeder Wette enthält die Wettsteuer. Was die Spielenden auf dem Wettschein und am Ende auf dem Konto sehen, ist das Ergebnis des jeweiligen Modells. Wer die Mechanik versteht, kann sie vergleichen – nicht nur zwischen Anbietern, sondern auch zwischen Angeboten desselben Anbieters.
| Modell | Einsatz | Quote | Bruttogewinn | Abzug | Nettogewinn |
|---|---|---|---|---|---|
| Anbieter trägt (Beispiel Tipwin) | 100 € | 2,00 | 100 € | 0 € | 100 € |
| Abzug vom Gewinn (Beispiel Sportingbet) | 100 € | 2,00 | 100 € | 5 € | 95 € |
| Quotenabschlag (Beispiel Interwetten) | 100 € | 2,00 × 0,947 ≈ 1,894 | ≈ 94,70 € | in Quote eingerechnet | ≈ 94,70 € |
Die Bandbreite ist real. Im Verlustfall zahlt der Spielende in allen drei Modellen 100 € Einsatz und keinen Cent extra – der Verlust ist identisch, die Werbung klingt gleich. Im Erfolgsfall sieht der Spielende zwischen 94,70 € und 100 € Nettogewinn – die Werbung klingt für 100 €, geliefert wird oft weniger. Genau dieser Spaltraum ist das, was die Wettsteuer in Spielendenalltag verschiebt.
Das Versprechen der Werbung und seine Einlösung
„0 % Wettsteuer“ ist ein Werbeversprechen, kein Vertragsversprechen. Die Rennwett- und Lotteriegesetze schreiben die Steuer vor; das Versprechen bezieht sich auf das, was am Spielenden hängen bleibt. Wer darauf vertraut, dass die Steuer „weg“ ist, sollte im Wettschein nachsehen – sie ist nicht weg, sie ist verlagert. Wer die Frage stellt, ob „0 %“ die beste Wahl ist, vergleicht die Marge und die Bonusbedingungen – nicht die Werbeversprechen.
Was Spielende vor der Anmeldung prüfen
Drei Punkte, die unabhängig vom Anbieter gelten:
- Whitelist-Eintrag. Wer auf einer Domain spielt, die nicht in der GGL-Whitelist steht, spielt ohne Erlaubnis. Eine .de-Domain genügt nicht. Wer unsicher ist, liest die Whitelist direkt nach – sie ist öffentlich.
- Wettsteuer-Modell im Wettschein. Wer sehen will, was wirklich abgezogen wird, liest den Wettschein vor der Bestätigung. Wer die Werbung überzeugt hat, sollte den Wettschein öffnen.
- OASIS-Status. Wer eine Sperre hat oder haben möchte, prüft den Status bei OASIS. Eine Selbstsperre wirkt über alle angeschlossenen Anbieter; eine Aufhebung ist frühestens nach Ablauf der Frist möglich.
Wenn der Anbieter nicht auf der Whitelist steht
Anbieter ohne deutsche Erlaubnis gibt es viele. Sie werben aggressiv, mit Bonusversprechen und „steuerfrei“-Slogans, oft ohne deutsche Lizenz, oft mit Lizenz aus Curaçao, Anjouan oder Malta. Die Mechanik ist dieselbe: Der Anbieter nimmt Wetten an, zahlt Gewinne und behält die Marge. Was fehlt, ist die Anbindung an OASIS, LUGAS und das Einzahlungslimit. Wer dort spielt, hat keinen Zugang zum Sperrsystem und keinen deutschen Rückgriff im Streitfall.
Die Werbung dieser Anbieter darf nach § 5 Abs. 7 GlüStV in Deutschland gar nicht erfolgen; in der Realität erscheint sie trotzdem. Spielende, die auf einer nicht zugelassenen Domain spielen, bewegen sich außerhalb des deutschen Rechtsrahmens. Die Steuer wird trotzdem erhoben – die Wettsteuerpflicht gilt auch für nicht lizenzierte Anbieter –, was zur absurden Konstellation führt, dass die Wettsteuer weder ein Zeichen für Legalität noch gegen sie ist.
Was die zehn Whitelist-Anbieter im Vergleich verbindet – und trennt
Was die zehn Anbieter im Feld verbindet, ist die Erlaubnis nach § 9 Abs. 8 GlüStV. Was sie trennt, sind Mechanik und Marge. Vier Modelle stehen nebeneinander; die Auswahl unter ihnen ist die Frage, die der Vergleich beantwortet – nicht die Lizenz.
| Anbieter | Modell der Wettsteuer | Sichtbarkeit |
|---|---|---|
| Tipwin | Anbieter trägt | offen (FAQ) |
| Betway | offen ausgewiesen | im Wettschein |
| Winamax | Anbieter trägt, mit Quotenbeleg | offen (Footer, FAQ) |
| Sportingbet | Abzug vom Gewinn (5 %) | offen (Wettregeln) |
| Interwetten | Quotenabschlag 5,3 % | offen (AGB) |
| Tipwin, Betway, Winamax, Interwetten | Steuer im Hintergrund oder ausgewiesen | unterschiedlich |
| NEO.bet, Sportwetten.de, bet-at-home, Betano, VBet, LeoVegas | nicht explizit belegt | AGB zu prüfen |
Diese Tabelle steht hier nicht als Empfehlung. Sie ist die Landkarte der Sichtbarkeiten. Wer auf der Karte sucht, was er selbst braucht – sichtbare Mechanik, niedrige Marge, große Quoten, breite Zahlungsmethoden – findet seine Anbieter im Feld. Wer die Karte nicht liest, sucht im Werbeversprechen und wird von ihm gefunden.
Was die Werbung über die Lizenz verschweigt
Eine Werbung, die „0 % Wettsteuer“ verspricht, sagt nichts über die Lizenz. Die Lizenz steht in der Whitelist, nicht im Werbeversprechen. Die deutsche Erlaubnis hat eigene Voraussetzungen: vollständige Verifikation, ein Konto pro Anbieter, ein Einzahlungslimit, OASIS-Anbindung, eine zugelassene Zahlungsmethode. Sie ist kein Marketingvorteil, sie ist eine Marktzulassung – und sie kommt mit den Pflichten des Glücksspielstaatsvertrags.
Welche Anbieter lange auf der Whitelist stehen
Vier der zehn hier behandelten Anbieter sind seit dem 09.10.2020 in der Whitelist: Sportingbet, NEO.bet, Tipwin – das Datum steht im Register für jeden Eintrag. Eine lange Whitelist-Geschichte ist kein Qualitätsurteil; sie ist eine Datumsangabe. Die Dauer der Erlaubnis belegt die Kontinuität der Aufsicht, nicht die Höhe der Marge.
Welche Anbieter spät dabei sind
LeoVegas (21.10.2024) und VBet (05.12.2023) sind die späten Einträge im Feld. Der späte Einstieg bedeutet eine kürzere Whitelist-Geschichte, nicht eine schlechtere Marktstellung. Welche Spätstarter im Wettsteuer-Modell offener sind als die alteingesessenen Anbieter, ist in den AGB zu prüfen; die hier vorliegenden Quellen halten dazu keine Aussage bereit.
Wettsteuer, Lizenz und Werbung – der Dreiklang, der jede Wette prägt
Die drei Achsen – Wettsteuer, Lizenz und Werbung – sind nicht dasselbe. Die Wettsteuer ist eine fiskalische Abgabe auf jede Wette. Die Lizenz ist eine Erlaubnis, die ein Anbieter in Deutschland bekommt oder nicht. Die Werbung ist der Versuch eines Anbieters, Spielende für sich zu gewinnen, oft mit einer dieser beiden Achsen gemischt.
Spielende, die nur auf die Werbung schauen, sehen eine Achse. Wer auf die Lizenz schaut, sieht die Aufsicht und ihre Grenzen – OASIS, LUGAS, das Einzahlungslimit. Wer auf die Wettsteuer schaut, sieht die Mechanik auf dem Wettschein und die Marge, die sie trägt. Wer auf alle drei schaut, sieht den Markt, wie er ist.
Häufige Fragen zum steuerfreien Wetten
Wer trägt die Sportwettensteuer: der Anbieter oder der Spielende?
Die Sportwettensteuer schuldet nach § 19 Rennwett- und Lotteriegesetz der Veranstalter der Wette, also der Anbieter – nicht der Spielende. Was im Wettschein passiert, ist Vertragssache: Der Anbieter kann die Steuer selbst tragen, am Einsatz abziehen, an der Quote kürzen oder am Gewinn abschöpfen. Jedes Modell ist erlaubt, jedes Modell ist verbreitet, und nur das jeweilige Angebot des Anbieters entscheidet, was beim Spielenden ankommt.
Sind Wetten und Wettgewinne steuerfrei?
Die Wettsteuer von 5,3 % auf den um die Steuer geminderten Einsatz fällt auf jede Wette an, unabhängig vom Ausgang. Gewinne privater Spielender unterliegen im Regelfall keiner gesonderten Einkommensteuer; die Frage ist im Einzelfall mit dem Steuerberater zu klären – gerade bei höheren Beträgen oder bei gewerblichen Mustern. „Steuerfrei“ in der Werbung heißt nicht „ohne Wettsteuer“, sondern „die Wettsteuer wird vom Anbieter getragen“.
Was bedeutet „0 % Wettsteuer“ konkret für die Auszahlung?
„0 % Wettsteuer“ bedeutet, dass der Anbieter die Steuer nicht offen an die Spielenden weitergibt. Im Wettschein fehlt der Steuerposten; die Auszahlung entspricht in der Regel dem, was die Quote verspricht. Was im Kleingedruckten steht: Der Anbieter trägt die Steuer und finanziert sie aus der Marge – die Quote ist entsprechend kalkuliert. Wer „0 %“ buchstäblich nimmt, sollte den Wettschein vor der Bestätigung öffnen und prüfen, ob Einsatz und Auszahlung dem Werbeversprechen entsprechen.
Wie unterscheiden sich Abzug vom Einsatz, Quotenabschlag und Abzug vom Gewinn?
Beim Abzug vom Einsatz kommt der eingezahlte Betrag nicht vollständig auf dem Wettschein an. Beim Quotenabschlag kommt der Einsatz voll an, aber die angezeigte Quote ist reduziert. Beim Abzug vom Gewinn bleiben Einsatz und Quote wie beworben, im Gewinnfall wird ein Prozentsatz des Bruttogewinns abgezogen – bei Sportingbet etwa 5 %. Jedes Modell verschiebt die Kosten an eine andere Stelle; welches Modell günstiger ist, hängt vom Spielverhalten ab, nicht von der Werbung.
Wie berechnet sich die Auszahlung bei einer Wette, wenn der Anbieter die Steuer weitergibt?
Eine Einzelwette von 100 € zur Quote 2,00 gibt im einfachsten Modell 200 € zurück, davon 100 € Einsatz und 100 € Gewinn. Zieht der Anbieter 5 % vom Bruttogewinn ab, sind es 195 €. Zieht er 5,3 % an der Quote ab, liegt der Nettogewinn bei rund 94,70 €. Bei einer Kombiwette mit mehreren Beeln multiplizieren sich die Quoten; ein Quotenabschlag wirkt dann auf jede Teilquote. Genaues Nachlesen lohnt sich vor jeder Wette.
Woran erkenne ich, ob ein Anbieter in Deutschland erlaubt ist?
Die einzige verlässliche Quelle ist die Whitelist der Gemeinsamen Glücksspielbehörde der Länder nach § 9 Abs. 8 GlüStV. Sie enthält Domain, Halter und Datum der Erlaubnis. Eine .de-Domain allein beweist nichts – auch Offshore-Anbieter registrieren .de-Domains. Wer auf der Liste steht, hat die Erlaubnis und ist an OASIS und LUGAS angeschlossen; wer nicht auf der Liste steht, hat keine deutsche Erlaubnis und keinen deutschen Rückgriff im Streitfall.
Lizenz – paymentwetteninfo.com
Inhalt erstellt vom Team «paymentwetteninfo.com»
